Fazemos o diagnóstico sobre os seus próprios arquivos fiscais, sem custo e sob sigilo, e apuramos exatamente o que é recuperável. Os honorários incidem só sobre o valor efetivamente recuperado.
Dez setores, com as reduções da LC 214/2025. Alíquota de referência: CBS 8,8% + IBS 17,7% = 26,5%.
Preencha os dados acima e clique em Simular impacto.
O saldo credor de PIS/COFINS só atravessa a virada se estiver corretamente lançado na EFD-Contribuições, nos termos do art. 378 da LC 214/2025. O que ficar fora da escrituração é perda definitiva.
devolvidos às empresas clientes, em dinheiro e em compensação de tributos.
em créditos identificados nos diagnósticos já realizados.
de atuação exclusiva em direito tributário. OAB/SP 316.017.
Porque nem todo crédito apurado vira dinheiro no mesmo ano, e dizer o contrário seria desonesto. A diferença entre os dois números está em dois lugares, ambos previsíveis:
Em andamento
Parte dos créditos depende de tese que ainda aguarda trânsito em julgado. O crédito está apurado e documentado, e é materializado quando a decisão se consolida.
Diagnóstico sem contratação
Parte do valor foi apurada para empresas que receberam o diagnóstico e decidiram não seguir. O trabalho de apuração foi feito do mesmo jeito, sem custo para elas.
Apurado é o crédito identificado e quantificado no diagnóstico sobre os arquivos fiscais. Recuperado é o valor já materializado junto à Receita Federal, por restituição ou compensação. Cada caso depende da apuração dos próprios arquivos, e resultado passado não constitui promessa de resultado futuro.
Cada frente abaixo já foi decidida pelos tribunais superiores ou está escrita na lei da reforma. O que muda de empresa para empresa é quanto existe em cada uma, e isso só o diagnóstico mostra.
O ICMS destacado na nota nunca foi receita sua, mas entrou na base de cálculo. O STF decidiu em definitivo que não entra.
O ICMS-ST também sai da base do PIS/COFINS. O STJ já decidiu, e a decisão vale para operações antigas.
O ISS segue a mesma lógica do ICMS. O STF ainda não encerrou o julgamento, então o momento de entrar faz parte da estratégia.
As contribuições a INCRA, SEBRAE e salário-educação têm limite de 20 salários mínimos. Quem tem folha grande pagou a mais.
No regime monofásico o tributo já foi pago lá atrás na cadeia. Quem recolhe de novo tem valor a restituir.
Essas atividades têm direito a base de cálculo reduzida. A economia vale daqui para a frente, todo mês.
O saldo credor de PIS/COFINS só continua aproveitável se estiver corretamente lançado na EFD-Contribuições. O que ficou mal apropriado não volta.
Estoque sem crédito na entrada gera crédito presumido de 9,25%, em doze parcelas. Depende de inventário feito na data certa.
A reforma não reequilibra o contrato sozinha. É preciso demonstrar a carga efetivamente suportada, contrato a contrato.
A apuração é feita sobre os arquivos que a sua empresa já entrega ao fisco: SPED Contribuições, SPED Fiscal, EFD-Reinf, DCTFWeb e notas fiscais eletrônicas. Nada é estimado por amostragem.
já devolvidos a empresas clientes. O seu número sai do simulador no topo da página, calculado sobre o seu faturamento.
é o prazo do diagnóstico, contado da entrega dos seus arquivos fiscais. Você recebe a apuração por escrito, com a tese e o valor de cada frente.
de custo inicial e de mensalidade. O honorário incide somente sobre o valor efetivamente recuperado, e é definido na proposta.
O diagnóstico é feito sobre os seus próprios arquivos, sob NDA assinado antes de qualquer envio, e não gera compromisso.
Empresas do setor de construção, onde a apuração normalmente encontra três frentes: classificação de insumo de obra na base do PIS/COFINS, limitação da base do INSS Terceiros a vinte salários mínimos e redução da base de IRPJ e CSLL no Lucro Presumido.
Empresas industriais, onde o crédito costuma estar em insumo aproveitado a menor e em ICMS destacado dentro da base do PIS/COFINS ao longo dos sessenta meses anteriores.
Construção civil e indústria são os setores onde a apuração encontra mais volume, porque acumulam crédito sobre insumo e têm folha relevante. A mesma metodologia se aplica a comércio, serviços, transporte e agronegócio, com teses diferentes conforme o CNAE.
“A Dra. Rosa é inteligente e isso é fundamental né? [...] Muito COMPETENTE, mas humilde, dedicada, atenciosa e pasmem... responde mensagens de WhatsApp em minutos. E tem uma característica rara entre os advogados, mas que deveria ser obrigatória... a empatia!
Recomendo com louvor e sem receio algum.
Sem dúvida o melhor serviço advocatício que tivemos desde sempre!”
Pier Paolo CortopassiCEO e fundador da emoov. Recomendação pública no LinkedIn, outubro de 2026.
Ver a recomendação no LinkedInÓtimo atendimento. Profissional experiente, explica tudo com clareza. Indico demais.
Excelente em todos os momentos. Responde super rápido, esclarece tudo. Super recomendo.
Nos atendeu com atenção e prontidão desde o início, e conseguimos o resultado desejado.
Rosa Claudene Alves da Cunha, OAB/SP 316.017. Av. Paulista, 1636, sala 1105, Bela Vista, São Paulo.
Do acordo de confidencialidade à materialização do crédito. Todas as informações fiscais e contábeis ficam protegidas por NDA assinado antes de qualquer envio de arquivo.
NDA assinado protegendo todas as informações fiscais, contábeis e estratégicas antes de qualquer arquivo ser enviado.
Recebimento e organização de SPED Contribuições, SPED Fiscal, EFD-Reinf, DCTFWeb, NF-e e obrigações acessórias em ambiente controlado.
Cruzamento digital dos dados, mapeamento das teses aplicáveis e apuração dos valores recuperáveis no período não prescrito.
Reunião técnica com memorial de cálculo, fundamentação jurídica de cada tese e potencial de recuperação identificado. Até aqui, sem custo.
Formalização por percentual sobre o valor efetivamente recuperado ou economizado. Sem honorário fixo e sem mensalidade.
Execução dos procedimentos administrativos junto à Receita Federal, via PER/DCOMP, para restituição, compensação ou aproveitamento.
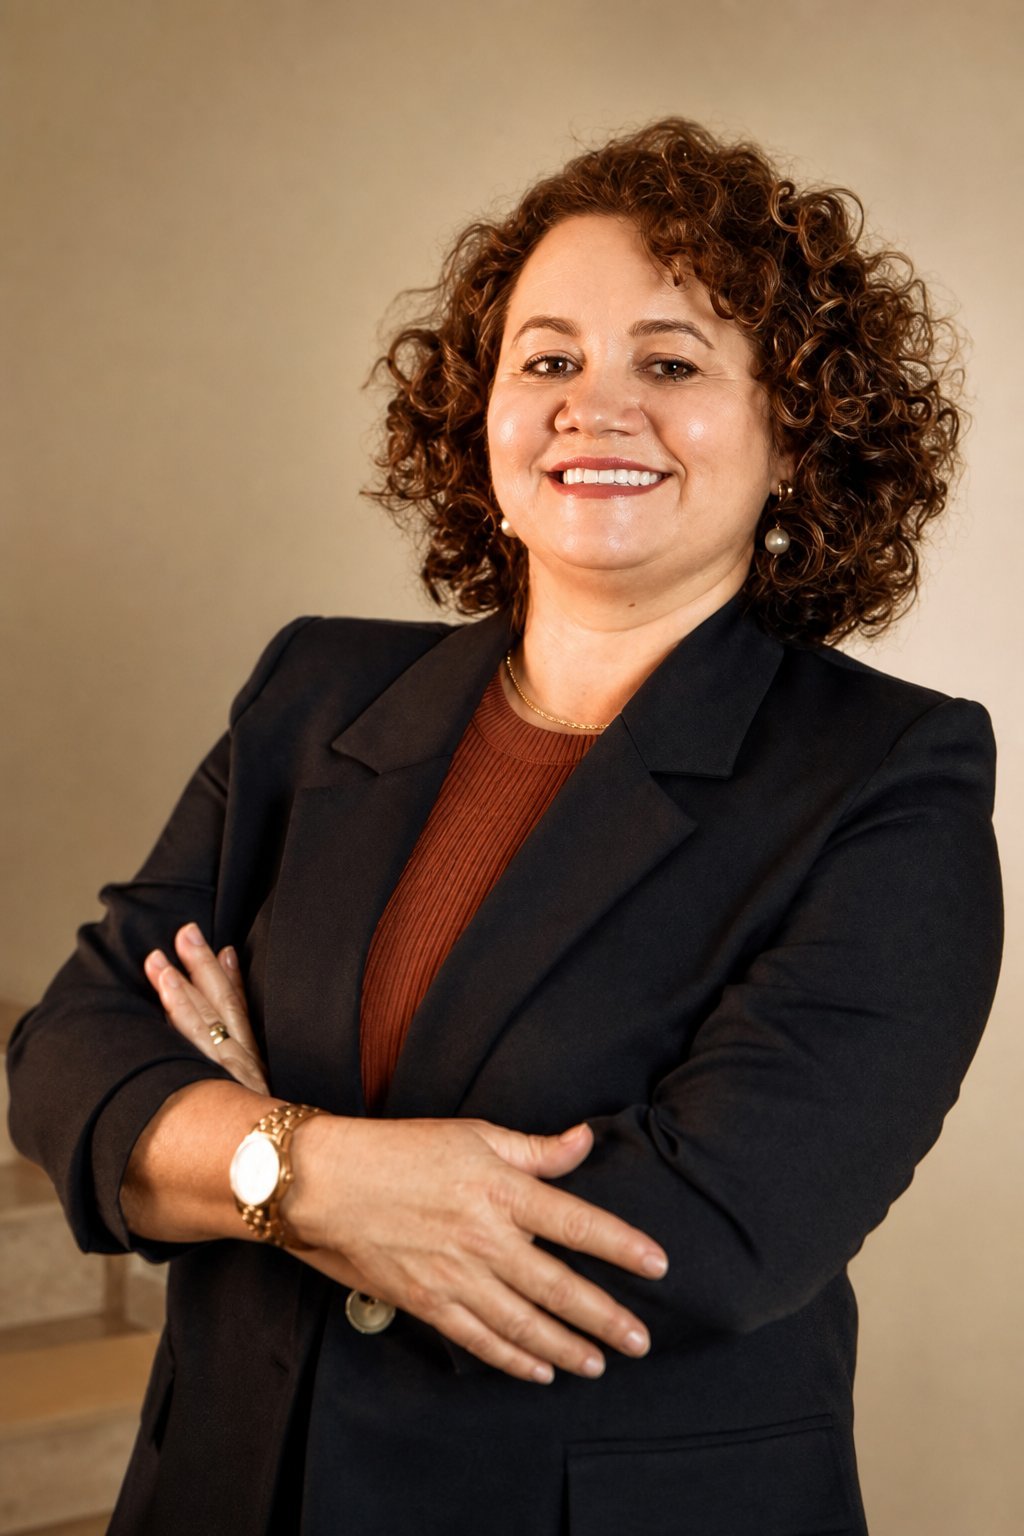
Sócia-fundadora · Responsável técnica
Advogada tributarista há mais de quinze anos, dedicada ao estudo do sistema tributário brasileiro e à recuperação de créditos para empresas de médio e grande porte.
Quem assina o diagnóstico é quem conduz a apuração. Não há intermediação comercial entre você e a análise técnica do seu caso.
Nada. A etapa de diagnóstico, da coleta dos arquivos até a apresentação do memorial de cálculo, é conduzida sem custo e sob NDA. Os honorários só existem depois, como percentual sobre o valor efetivamente recuperado ou economizado. Se a apuração não encontrar crédito, você não paga nada e fica com o diagnóstico.
Na maioria dos casos, não. A atuação é consultiva e administrativa: as teses trabalhadas já estão decididas pelos tribunais superiores, e a materialização do crédito se dá por procedimento administrativo junto à Receita Federal, via PER/DCOMP. Quando o caso exigir via judicial, isso é dito antes, com o motivo.
O NDA é assinado antes de qualquer arquivo sair da sua empresa. Os dados são tratados em ambiente controlado, usados exclusivamente para a apuração e protegidos por sigilo profissional, além das obrigações da Lei 13.709/2018.
Não. A contabilidade cuida da apuração corrente; o trabalho aqui é uma revisão retroativa dos últimos sessenta meses, com ferramenta de auditoria digital sobre os mesmos arquivos que ela já entrega. O contador costuma participar do processo, e boa parte dos casos chega por indicação de escritórios contábeis.
Em parte. As teses federais de PIS/COFINS têm aplicação distinta para quem está no regime unificado. Por outro lado, há decisões relevantes de enquadramento e, agora, a opção pelo regime híbrido de IBS/CBS, com prazo em outubro de 2026. Vale uma conversa antes de descartar.
O diagnóstico costuma levar de duas a quatro semanas depois do recebimento completo dos arquivos. O prazo da materialização depende do procedimento aplicável e da Receita Federal, e é informado caso a caso, sem estimativa otimista.
Não, e desconfie de quem garantir. O diagnóstico apura e documenta o crédito; a materialização depende do procedimento administrativo e, em algumas teses, do trânsito em julgado da decisão que a sustenta. O que existe aqui é transparência sobre em que estágio cada crédito está, e um modelo de honorários que só cobra quando o valor entra.
Por dois relógios que correm em paralelo. O primeiro é a prescrição de cinco anos: cada mês que passa, um mês de crédito potencial prescreve. O segundo é a transição: PIS e COFINS são extintos em 31 de dezembro de 2026, e o saldo credor só atravessa a virada se estiver corretamente escriturado na EFD-Contribuições.
A análise inicial identifica se a sua empresa tem valores passíveis de recuperação. Conduzida sob sigilo profissional e sem custo.
Av. Paulista, 1636 — Conj. 5, Pav. 11
Bela Vista — São Paulo/SP
CEP 01310-200
Segunda a sexta, 09h às 18h
Retorno em até 24h úteis. Análise inicial sob sigilo e sem custo.